



Elektronik- und Maschinenversicherung für teure Technik
Wir sehen mit Dir, welche Geräte sich zu versichern lohnen, und holen für Dich Angebote ein.
Versicherungsmakler mit Erlaubnis nach § 34d GewO. Beratung bundesweit per Telefon und online. Unsere Vergütung ist als Courtage im Beitrag enthalten.
Wenn ein Gerät durch einen Bedienfehler, einen Kurzschluss, Überspannung oder einen Sturz kaputtgeht, zahlt die Elektronikversicherung. Bei Maschinen zahlt die Maschinenversicherung. Die Inhaltsversicherung zahlt dagegen nur bei bestimmten Gefahren wie Feuer, Leitungswasser oder Einbruch.
Redaktion FAE · Stand: 08.11.2026
Versichert ist jede unvorhergesehene Beschädigung, die der Vertrag nicht ausdrücklich ausschließt. Man nennt das eine Allgefahrenversicherung.
Passen Deine Verträge noch?
So funktioniert’s
In drei Schritten zu Deinem passenden Vertrag
Schritt 1: Einstieg wählen
- Angebote anfordernca. 5–15 Min.
- Anfrage stellenca. 2 Min.
Schritt 2: Vergleichen
Wir vergleichen für Dich und schicken Dir Angebote per E-Mail oder besprechen sie im Termin.
Schritt 3: Abschließen
Wir gehen die Unterlagen mit Dir durch, und Du entscheidest.

Dein Ansprechpartner: Timo Tempel
- Berät Dich am Telefon oder per Video, in ganz Deutschland
- Vergleicht Tarife ausgewählter Anbieter und rät ab, wenn sich ein Wechsel nicht lohnt
- Prüft Deine Verträge jedes Jahr, wenn Du zustimmst
- Ist im Vermittlerregister eingetragen
Was unterscheidet Elektronikversicherung und Maschinenversicherung?
Die Elektronikversicherung ist für Geräte da, die Maschinenversicherung für Maschinen und Anlagen.
Elektronikversicherung
Sie gilt für Computer, Server, Kassensysteme, Telefonanlagen, Medizingeräte und ähnliche Technik. Sie zahlt die Reparatur oder ein Ersatzgerät.
Maschinenversicherung
Sie gilt für Maschinen in der Produktion und für Anlagen. Für fahrbare Geräte wie Bagger bieten Versicherer eigene Tarife an.
Typische Schäden aus dem Betriebsalltag
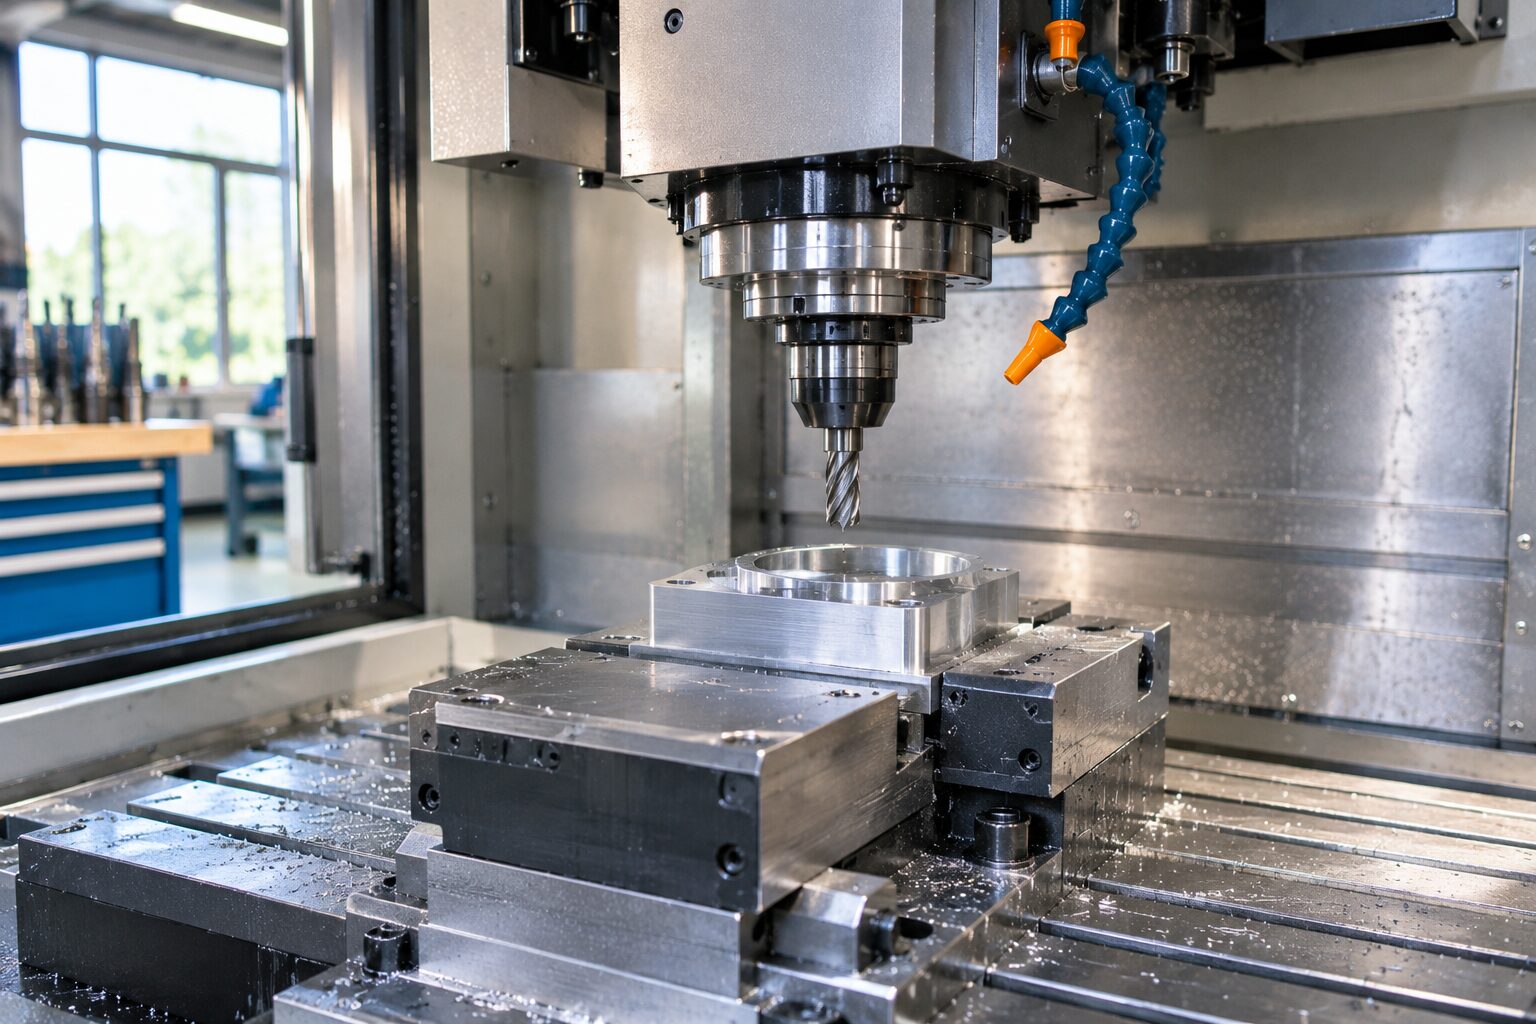
Drei Beispiele zeigen, wofür die Versicherung gedacht ist. Eine Angestellte stößt den Laptop vom Tisch. Ein Blitz in der Nähe schickt Überspannung ins Netz und zerstört die Telefonanlage. Eine CNC-Fräse fährt wegen eines Fehlers im Programm in das Werkstück.
Den Laptop und die Fräse zahlt die Inhaltsversicherung nicht, weil ein Sturz oder ein Bedienfehler nicht zu ihren Gefahren gehört. Ob sie die Überspannung nach einem Blitz zahlt, hängt davon ab, ob Dein Vertrag sie einschließt.
Was ist nicht versichert?
Wir beschreiben hier die Bedingungen, die wir gelesen haben. Dein Vertrag kann anders aussehen. Nicht versichert sind normale Abnutzung und Werkzeuge wie Bohrer. Dasselbe gilt für Verschleißteile, also Teile, die man im Leben einer Maschine oft mehrmals tauscht. Ausgeschlossen sind auch Schäden durch Vorsatz und Schäden, für die ein Lieferant, Hersteller oder Händler einstehen muss.
Streitet der Lieferant das ab, zahlt nach den Bedingungen, die wir gelesen haben, erst einmal der Versicherer. Stellt sich später heraus, dass der Lieferant zahlen muss, behältst Du das Geld trotzdem. Du verfolgst dann Deinen Anspruch gegen den Lieferanten auf Kosten des Versicherers und nach seinen Weisungen. Zurückzahlen musst Du nur, wenn Du diesen Weisungen nicht folgst oder soweit der Lieferant Dir selbst Schadenersatz zahlt.
Wenn sich ein Teil abnutzt und dadurch andere Teile beschädigt, zahlt die Versicherung nach diesen Bedingungen den Schaden an den anderen Teilen, wenn diese nicht selbst schon abgenutzt waren. Das abgenutzte Teil selbst zahlt sie nicht.
Halte die Wartungsabstände des Herstellers ein und heb die Belege auf. Die Versicherung zahlt nur, wenn ein Schaden nicht vorherzusehen war. Mit den Belegen zeigst Du, dass Du die Maschine gepflegt hast.
Wann sich die Versicherung lohnt
Für teure Einzelgeräte, von denen der Betrieb abhängt, lohnt sie sich nach unserer Einschätzung meist. Typisch sind eine Zahnarztpraxis mit Röntgengerät oder ein Fotograf mit teurer Ausrüstung. Auch ein Metallbetrieb mit wenigen großen Maschinen gehört dazu. Für einige Laptops im Büro reicht oft eine Rücklage.
Eine Liste mit Kaufpreisen zeigt Dir, welche Geräte einen Ausfall teuer machen. Auch den Stillstand nach einem Maschinenschaden kannst Du versichern.
Für einzelne Geräte oder Maschinen holen wir Angebote für Dich ein.
Photovoltaik und private Geräte laufen über andere Tarife
Für Photovoltaik gibt es eigene Tarife. Für private Laptops und Handys gibt es die Hausratversicherung und Gerätetarife für Privatleute. Diese Seite richtet sich an Betriebe.
Wie wird der Beitrag berechnet?
Der Beitrag richtet sich nach der Summe, die Du versicherst. Sie soll dem Neuwert entsprechen, also dem aktuellen Listenpreis des Geräts im Neuzustand mit Bezugskosten wie Fracht und Montage. Rabatte zählen dabei nicht.
Setzt Du die Summe zu niedrig an, bist Du unterversichert. Dann kürzt der Versicherer die Entschädigung im Verhältnis. Ein Beispiel mit angenommenen Zahlen: Eine Maschine kostet heute neu 50.000 Euro, versichert sind nur 40.000 Euro. Bei einem Schaden von 10.000 Euro zahlt der Versicherer dann 8.000 Euro, vor Abzug der Selbstbeteiligung.
Der Beitrag hängt außerdem von der Art der Geräte ab, vom Einsatzort und von der Selbstbeteiligung.
Häufige Fragen
Zahlt die Elektronikversicherung bei Diebstahl?
Nach den Bedingungen, die wir gelesen haben, ja, aber nur am Versicherungsort. Das sind die Räume und Grundstücke, die im Vertrag stehen. Für Laptops, Kameras und andere Geräte, die Du mitnimmst, muss der Vertrag den Schutz unterwegs ausdrücklich einschließen. Andere Tarife können das anders regeln, es gilt Dein Vertrag.
Sind Daten und Programme mitversichert?
Nur zum Teil. In der Grundform zahlt die Elektronikversicherung nur für die Daten des Betriebssystems, die das Gerät für seine Grundfunktion braucht. Auch das nur, wenn ein versicherter Schaden am Datenträger den Verlust ausgelöst hat. Deine Kundendaten und andere Programme sind nur dann versichert, wenn Du das extra vereinbarst.
Was zahlt die Versicherung bei einem Totalschaden?
Lohnt sich die Reparatur nicht mehr, zahlt die Elektronikversicherung den Neuwert. Davon zieht sie den Wert des Altmaterials ab. Schaffst Du kein neues Gerät an, zahlt sie nach den gelesenen Bedingungen höchstens den Zeitwert, also den Wert des alten Geräts im Zustand vor dem Schaden.
Unsere Partner






Deine Geräteliste als Startpunkt
Mit einer Liste der wichtigsten Geräte, ihrem Kaufpreis und Baujahr können wir anfangen. Gemeinsam sehen wir, welche Geräte sich zu versichern lohnen.
So arbeiten wir
Wir vergleichen Tarife ausgewählter Versicherer, nicht den ganzen Markt. Welche Gesellschaften wir für Deine Sparte geprüft haben, teilen wir Dir vor Deiner Entscheidung in Textform mit. Für die Vermittlung zahlt der Versicherer uns eine Courtage, die im Beitrag enthalten ist.
Mehr dazu: So verdienen wir Geld · So vergleichen wir · Erstinformation · Versicherungen
Quellen: Dialog Versicherung · Alte Leipziger · HDI
Passende Themen
Für Firmen
Inhaltsversicherung
Die gewerbliche Inhaltsversicherung schützt Einrichtung, Waren und Technik vor Feuer, Wasser, Sturm und Einbruch. So berechnest Du die Versicherungssumme.
Für Firmen
Betriebsunterbrechungsversicherung
Steht Dein Betrieb nach einem Brand still, laufen die Kosten weiter. Was die Versicherung ersetzt, wie Du die Haftzeit wählst und was bei Krankheit gilt.
Für Firmen
Gewerbliche Gebäudeversicherung
Für Büro-, Laden- und Lagergebäude oder Wohnhäuser mit Gewerbeanteil. Was anders ist als bei der Wohngebäudeversicherung und was Du melden musst.
Für Firmen
Kautionsversicherung
Mit einer Kautionsversicherung stellst Du Bürgschaften für Gewährleistung, Vertragserfüllung oder Gewerbemiete, ohne Deine Kreditlinie zu belasten.