



Vermögenswirksame Leistungen anlegen und Sparzulage prüfen
Wir vermitteln VL-Fondssparpläne ausgewählter Partner und erklären, worauf es bei Sparzulage und Kosten ankommt.
Finanzanlagenvermittler mit Erlaubnis nach § 34f GewO. Vermittlung bundesweit per Telefon und online. Telefon- und Videogespräche zeichnen wir auf, weil das Gesetz es verlangt.
Vermögenswirksame Leistungen, kurz VL, sind ein Zuschuss des Arbeitgebers zum Sparen. Ob und wie viel Du bekommst, steht im Tarifvertrag, in einer Betriebsvereinbarung oder im Arbeitsvertrag. Im öffentlichen Dienst sind es bei Vollzeit zum Beispiel 6,65 Euro im Monat.
Redaktion FAE · Stand: 08.11.2026
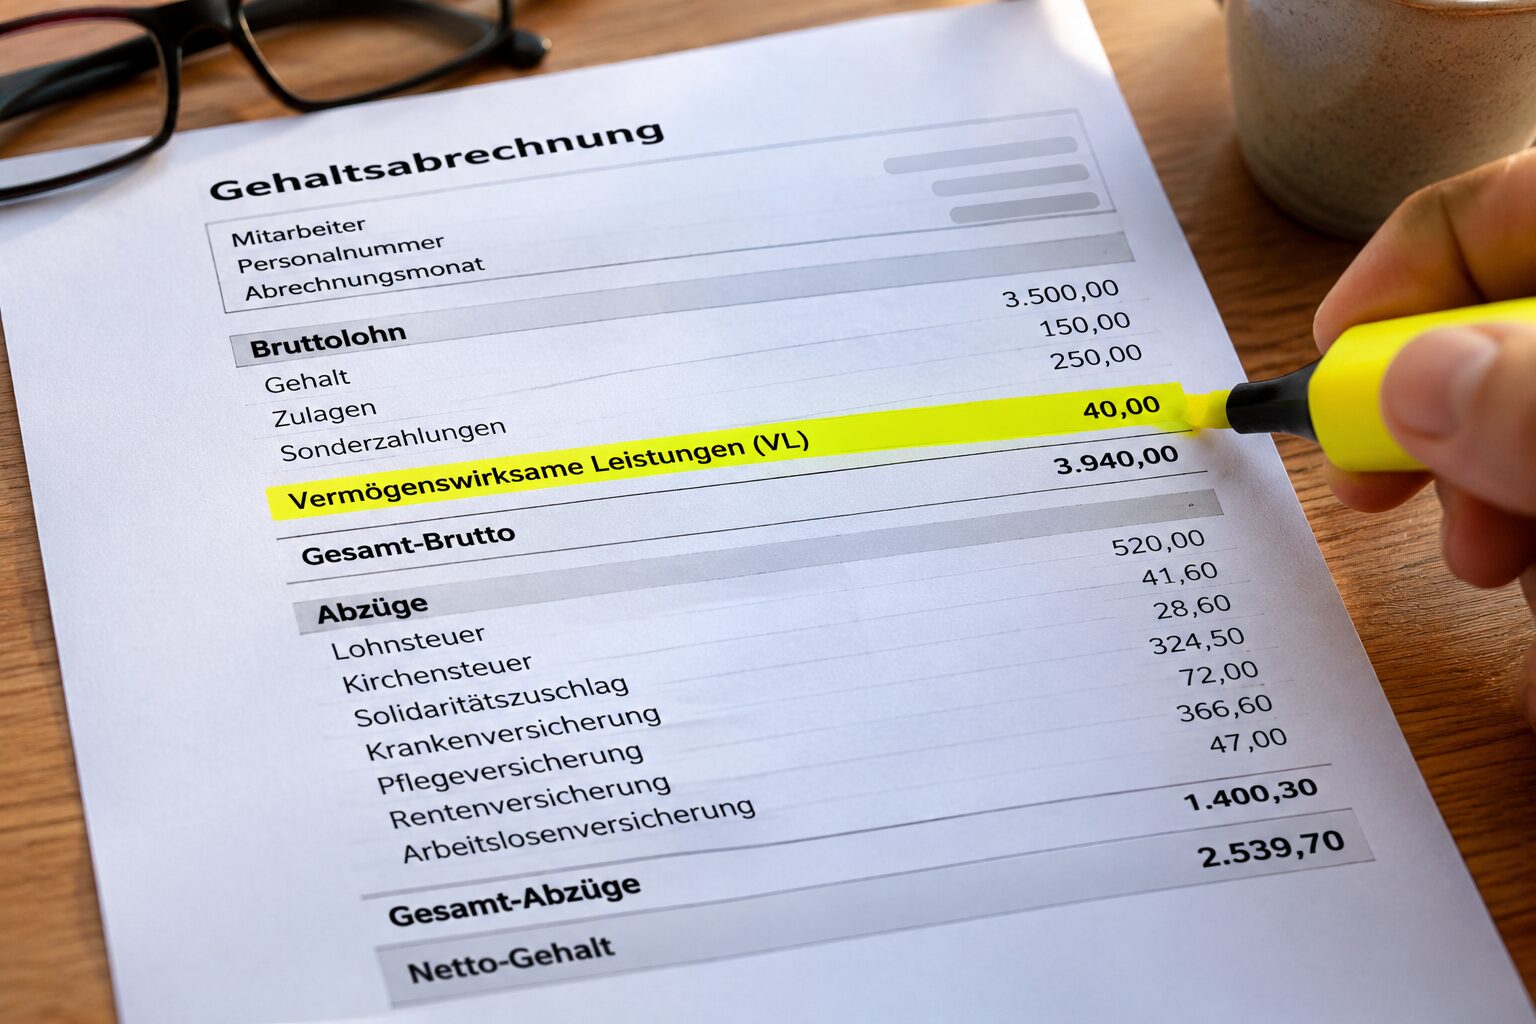
Der Arbeitgeber überweist das Geld direkt in einen Sparvertrag, den Du selbst auswählst. Ohne Vertrag zahlt er den Zuschuss nicht. Der Zuschuss zählt zum Bruttolohn. Du zahlst darauf Steuern und Sozialabgaben, in den Vertrag fließt aber der volle Betrag.
Bis zu einer Einkommensgrenze zahlt der Staat zusätzlich die Arbeitnehmer-Sparzulage. Achte trotzdem auf die Kosten. Bei kleinen Beträgen kann ein teurer Vertrag den Zuschuss zum Teil wieder aufzehren.
40.000 Euro
zu versteuerndes Einkommen im Jahr darfst Du höchstens haben (Paare 80.000)
Passen Deine Verträge noch?
So funktioniert’s
In drei Schritten zu Deinem passenden Vertrag
Schritt 1: Einstieg wählen
- Angebote anfordernca. 5–15 Min.
- Anfrage stellenca. 2 Min.
Schritt 2: Vergleichen
Wir vergleichen für Dich und schicken Dir Angebote per E-Mail oder besprechen sie im Termin.
Schritt 3: Abschließen
Wir gehen die Unterlagen mit Dir durch, und Du entscheidest.

Dein Ansprechpartner: Timo Tempel
- Berät Dich am Telefon oder per Video, in ganz Deutschland
- Vergleicht Tarife ausgewählter Anbieter und rät ab, wenn sich ein Wechsel nicht lohnt
- Prüft Deine Verträge jedes Jahr, wenn Du zustimmst
- Ist im Vermittlerregister eingetragen
Wo kann ich vermögenswirksame Leistungen anlegen?
Mit den gesetzlichen Höchstbeträgen gerechnet, sieht das so aus. Beim Fondssparplan gibt es 20 Prozent auf höchstens 400 Euro im Jahr, also bis zu 80 Euro Zulage. Beim Bausparvertrag sind es 9 Prozent auf höchstens 470 Euro, also bis zu 42,30 Euro. Beide Höchstbeträge kannst Du nebeneinander nutzen.
| Anlage | Sparzulage | Chance und Risiko |
|---|---|---|
| Fondssparplan mit Aktienfonds (mindestens 60 Prozent Aktien) | 20 Prozent auf bis 400 Euro im Jahr | höhere Chancen, Kursschwankungen, Verlust möglich |
| Bausparvertrag | 9 Prozent auf bis 470 Euro im Jahr | niedriger Zins, Anspruch auf Bauspardarlehen |
| Tilgung eines Immobilienkredits | 9 Prozent auf bis 470 Euro im Jahr | sinnvoll bei laufender Baufinanzierung |
| Banksparplan | keine | feste, meist niedrige Zinsen |
Wenn Du viele Jahre Zeit hast, bietet ein Fondssparplan die höheren Ertragschancen. Dafür musst Du Kursschwankungen aushalten. Ein Gewinn ist nicht garantiert, und am Ende kann der Wert unter dem liegen, was eingezahlt wurde.
Wenn Du in den nächsten Jahren bauen oder kaufen möchtest, kannst Du einen Bausparvertrag wählen oder einen laufenden Kredit tilgen. Den Banksparplan als VL-Vertrag erklären wir unter Sparplan und Sparkonto.
Welche Kosten bei einem VL-Fondssparplan anfallen, steht weiter unten. Angebote unserer Partner schicken wir Dir auf Wunsch.
Kann ich vermögenswirksame Leistungen in einen ETF anlegen?
Ja, wenn der ETF zu mindestens 60 Prozent aus Aktien besteht und der Anbieter ihn als VL-Vertrag annimmt. Nur dann gibt es die Sparzulage für Fonds. ETF-Sparpläne als VL-Vertrag bieten nur wenige Anbieter an.
Viele VL-Fondssparpläne sind aktive Fonds mit Ausgabeaufschlag, also einem Aufschlag auf den Anteilspreis beim Kauf. Bei kleinen Monatsbeträgen fällt dieser Aufschlag stark ins Gewicht.
Wann gibt es die Arbeitnehmer-Sparzulage?
Die Zulage gibt es, wenn Dein zu versteuerndes Einkommen 40.000 Euro im Jahr nicht übersteigt. Bei Verheirateten mit gemeinsamer Steuererklärung liegt die Grenze bei 80.000 Euro. Das zu versteuernde Einkommen liegt meist deutlich unter Deinem Bruttolohn. Denn davon gehen zum Beispiel Werbungskosten und Beiträge zur Vorsorge ab. Deshalb kannst Du die Zulage auch mit einem Bruttogehalt über 40.000 Euro bekommen.
Außerdem musst Du dem Anbieter erlauben, Deine VL-Daten an das Finanzamt zu melden. Dafür gibst Du ihm Deine Steuer-Identifikationsnummer. Der Anbieter meldet die Beträge dann selbst. Ein Papier dafür brauchst Du nicht.
Die Zulage beantragst Du beim Finanzamt, meist mit Deiner Einkommensteuererklärung. Ausgezahlt wird sie meist erst am Ende der Sperrfrist. Ob Du sie bekommst, hängt von Deinen persönlichen Verhältnissen ab, und die Regeln können sich künftig ändern.
Steuerhinweis
Allgemeiner Hinweis, keine Steuerberatung.
Was ist die Sperrfrist?
Beim VL-Fondssparplan zahlst Du meist sechs Jahre lang ein. Die Sperrfrist dauert sieben Jahre und beginnt am 1. Januar des Jahres, in dem die erste Einzahlung eingeht. Wenn Du vorher über das Geld verfügst, verlierst Du die Sparzulage.
Das Gesetz nennt Ausnahmen. Dazu gehören Tod oder völlige Erwerbsunfähigkeit, auch die Deines Ehe- oder eingetragenen Lebenspartners, wenn Du nicht dauernd getrennt von ihm lebst. Auch eine Heirat zählt, wenn seit Beginn der Sperrfrist mindestens zwei Jahre vergangen sind. Ebenso zählt eine Arbeitslosigkeit, die mindestens ein Jahr ohne Unterbrechung dauert und noch besteht. Auch eine berufliche Weiterbildung oder der Wechsel in die Selbstständigkeit können zählen, jeweils unter Bedingungen. Beim VL-Bausparvertrag gelten eigene Fristen, mehr dazu unter Bausparvertrag.
So bekommst Du VL vom Arbeitgeber
Auch wenn Dein Arbeitgeber nichts zahlt, kannst Du einen Teil Deines Gehalts als VL anlegen lassen. Dafür reicht ein schriftlicher Antrag beim Arbeitgeber, wenn Du mindestens 13 Euro im Monat anlegen willst. Wenn Du unter der Einkommensgrenze liegst, bekommst Du dann auch die Sparzulage.
- Frag in der Personalabteilung oder im Lohnbüro, ob und wie viel VL Dein Arbeitgeber zahlt.
- Wähle die Anlageform und schließe einen VL-Vertrag ab. Erlaube dem Anbieter dabei die Meldung an das Finanzamt, wenn Du die Sparzulage nutzen willst.
- Gib dem Arbeitgeber die Vertragsdaten. Er überweist den Betrag direkt an den Anbieter.
Was kostet ein VL-Vertrag mit Fonds?
Bei Fonds fallen laufende Kosten an, manchmal auch ein Ausgabeaufschlag und eine Gebühr für das Depot. Die laufenden Kosten stehen im Basisinformationsblatt des Fonds. Bei kleinen Beträgen wie 40 Euro im Monat machen feste Gebühren einen großen Anteil aus. Frag deshalb nach den Kosten in Euro im Jahr. Mehr zu Fonds und ETF unter ETF und Fonds.
VL-Angebote über uns
Sag uns, wie viel Dein Arbeitgeber zahlt und welche Anlageform Du möchtest. Wir schicken Dir Angebote für VL-Fondssparpläne der Gesellschaften, mit denen wir zusammenarbeiten. Die Kosten in Euro im Jahr nennen wir Dir vorher, wie es das Gesetz verlangt. Unsere Leistung ist die Vermittlung. Wie wir auswählen, steht unter So vergleichen wir. Wie wir verdienen, steht unter So verdienen wir Geld.
Häufige Fragen
Wird VL vom Brutto oder Netto abgezogen?
Der Zuschuss Deines Arbeitgebers kommt zum Bruttolohn dazu und wird mit versteuert. Der ganze VL-Betrag geht dann aus Deinem Nettolohn direkt an den Anbieter. Zahlst Du ohne Zuschuss einen Teil Deines Gehalts ein, kommt dieser Teil also aus Deinem Netto.
Welcher VL-ETF ist Testsieger?
Einen Testsieger nennen wir nicht, und einzelne Fonds empfehlen wir nicht. Für die Sparzulage muss der Fonds zu mindestens 60 Prozent aus Aktien bestehen. Achte danach vor allem auf die Kosten in Euro im Jahr, denn bei kleinen Beträgen entscheiden sie viel.
Kann ich VL auch für meinen Ehepartner anlegen?
Ja, bei vielen Verträgen geht das. Das Gesetz erlaubt die Anlage auch für Deinen Ehepartner oder eingetragenen Lebenspartner, wenn Du nicht dauernd getrennt von ihm lebst. Für Deine Kinder geht es auch, wenn sie zu Jahresbeginn noch keine 17 Jahre alt waren. Nicht möglich ist das bei manchen Verträgen über den Kauf von Wertpapieren und über Beteiligungen.
Welche Nachteile haben vermögenswirksame Leistungen?
Das Geld ist sieben Jahre gebunden, wenn Du die Sparzulage behalten willst. Bei kleinen Beträgen können feste Gebühren und ein Ausgabeaufschlag einen großen Teil des Zuschusses kosten. Beim Fondssparplan kann der Wert am Ende unter Deinen Einzahlungen liegen, beim Bausparvertrag ist der Zins meist niedrig.
Unsere Partner






Weitere Themen rund ums Sparen
Wie ein Sparplan und ein Sparkonto funktionieren, steht unter Sparplan und Sparkonto. Weitere Wege zum Sparen findest Du unter Sparen und Anlegen.
Quellen: § 2 VERMBG_2 · § 3 VERMBG_2 · § 4 VERMBG_2 · § 11 VERMBG_2 · § 13 VERMBG_2 · § 14 VERMBG_2 · § 15 VERMBG_2 · § 71 KAGB · Föderales Informationsmanagement · dbb beamtenbund und tarifunion
Passende Themen
Sparen
Tagesgeld
Wir vergleichen Tagesgeldkonten nach dem Zins, der nach der Neukundenaktion gilt, und prüfen die Einlagensicherung. So siehst Du, was dauerhaft bleibt.
Sparen
Festgeld
Feste Zinsen für eine feste Laufzeit. Wir vergleichen Festgeld nach Zins und Einlagensicherung und erklären, was bei Banken im Ausland zählt.
Ratgeber
Sparplan und Sparkonto
Sparbuch, Banksparplan, ETF-Sparplan oder Gold-Sparplan. Wie regelmäßiges Sparen funktioniert, was es bringt und welche Variante zu welchem Ziel passt.