



Wohngebäudeversicherung mit Elementarschutz vergleichen
Wir vergleichen Tarife ausgewählter Versicherer und achten zuerst auf Versicherungswert und Elementarschutz.
Versicherungsmakler mit Erlaubnis nach § 34d GewO. Beratung bundesweit per Telefon und online. Unsere Vergütung ist als Courtage im Beitrag enthalten.
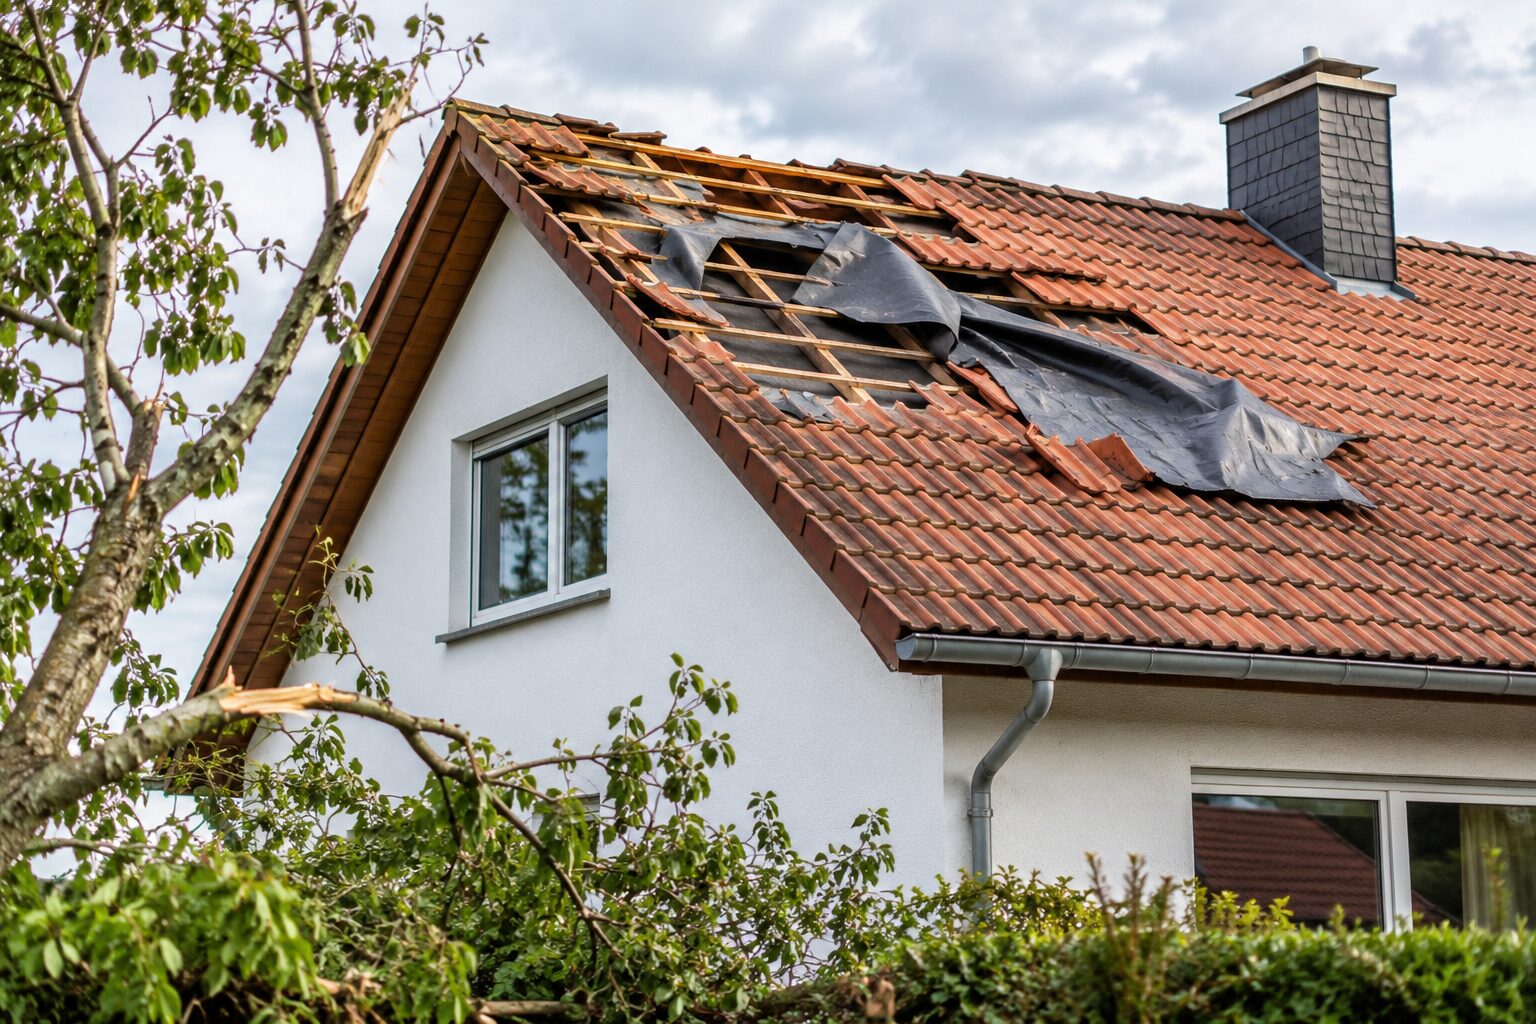
Die Wohngebäudeversicherung zahlt, wenn Dein Haus durch Feuer, Leitungswasser, Sturm oder Hagel beschädigt wird. Versichert ist das Gebäude mit allem, was fest eingebaut ist. Das reicht von der Heizung über Fenster und Bodenbeläge bis oft zu Wallbox und Wärmepumpe. Starkregen und Hochwasser sind nur mit Elementarschutz versichert. Eine gesetzliche Pflicht dazu ist geplant, gilt aber noch nicht.
Redaktion FAE · Stand: 08.11.2026
Passen Deine Verträge noch?
So funktioniert’s
In drei Schritten zu Deinem passenden Vertrag
Schritt 1: Einstieg wählen
- Angebote anfordernca. 5–15 Min.
- Anfrage stellenca. 2 Min.
Schritt 2: Vergleichen
Wir vergleichen für Dich und schicken Dir Angebote per E-Mail oder besprechen sie im Termin.
Schritt 3: Abschließen
Wir gehen die Unterlagen mit Dir durch, und Du entscheidest.

Dein Ansprechpartner: Timo Tempel
- Berät Dich am Telefon oder per Video, in ganz Deutschland
- Vergleicht Tarife ausgewählter Anbieter und rät ab, wenn sich ein Wechsel nicht lohnt
- Prüft Deine Verträge jedes Jahr, wenn Du zustimmst
- Ist im Vermittlerregister eingetragen
Wie viel kostet eine Wohngebäudeversicherung pro Jahr?
Die Allianz nennt im Durchschnitt 1 bis 3 Euro pro Quadratmeter Wohnfläche und Jahr. Für ein typisches Einfamilienhaus mit 120 Quadratmetern nennt sie etwa 150 bis 400 Euro im Jahr, je nach Region und Umfang (Anbieterangabe, abgerufen am 03.11.2026). Woher diese Werte stammen, sagt die Allianz nicht.
Ob wir einen genannten Versicherer für Dich vergleichen können, steht in der Liste, die Du vor Deiner Entscheidung bekommst.
Wovon der Beitrag abhängt:
- vom Ort, denn Sturm-, Hagel- und Hochwasserrisiko sind regional sehr verschieden
- von Bauart, Baujahr, Größe und Ausstattung des Hauses
- vom Elementarschutz und der Gefährdungsklasse, also der Einstufung Deiner Adresse nach dem Hochwasserrisiko
- von der Selbstbeteiligung, also dem Betrag, den Du je Schaden selbst trägst
- von Vorschäden der letzten Jahre
Mein Beitrag ist gestiegen, was kann ich tun?
In den letzten Jahren sind die Beiträge vieler Verträge spürbar gestiegen. Ein Grund sind die Baupreise. Beim gleitenden Neuwert ändert sich jedes Jahr zum 1. Januar ein Anpassungsfaktor. Er gilt für Deinen Beitrag ab dem nächsten Versicherungsjahr. Der Faktor folgt zu 80 Prozent den Baupreisen und zu 20 Prozent den Löhnen am Bau.
Steigt der Beitrag nur, weil Dein Schutz mit den Baupreisen wächst, sieht das Gesetz nach seinem Wortlaut kein Sonderkündigungsrecht vor. Ob Dein Vertrag trotzdem eines gibt, steht in der Mitteilung Deines Versicherers, denn auf ein Kündigungsrecht muss er Dich dort hinweisen. Anders ist es, wenn der Versicherer den Tarif erhöht, ohne dass sich der Schutz ändert. Dann kannst Du innerhalb eines Monats nach Zugang der Mitteilung kündigen (§ 40 Versicherungsvertragsgesetz).
Ordentlich kündigen kannst Du zum Ende Deiner Vertragslaufzeit, bei einem Jahresvertrag also zum Ende jedes Versicherungsjahres. Die Frist steht in Deinem Vertrag und liegt zwischen einem und drei Monaten. Läuft Dein Vertrag länger als drei Jahre, kannst Du zum Ende des dritten Jahres und danach jährlich mit drei Monaten Frist kündigen (§ 11 Versicherungsvertragsgesetz). In allen Fällen lohnt ein Vergleich, bevor Du einen neuen Vertrag unterschreibst.
Was darf eine gute Wohngebäudeversicherung kosten?
Eine feste Grenze gibt es nicht. Ein günstiger Tarif ohne Elementarschutz und mit Kürzung bei grober Fahrlässigkeit ist am Ende teurer, wenn er im Schadenfall nicht zahlt. Wir vergleichen deshalb zuerst die Leistung bei den großen Schäden und dann den Preis.
Eine höhere Selbstbeteiligung kann hier vernünftig sein, weil sie den Beitrag senkt. Melde trotzdem jeden Schaden, den Du nicht sicher selbst beheben kannst. Ein verschwiegener Wasserschaden wird oft größer, und eine späte Meldung kann den Schutz kosten.
Wann zahlt die Wohngebäudeversicherung nicht?
Typische Gründe für Ärger:
- Starkregen oder Rückstau ohne Elementarschutz
- grobe Fahrlässigkeit, wenn der Tarif nicht darauf verzichtet
- ein leerstehendes Haus im Winter, das nicht beheizt oder entleert war
- Umbauten, ein Anbau oder eine neue PV-Anlage, die nicht gemeldet wurden
- eine zu niedrige Versicherungssumme, dann wird anteilig gekürzt
- Schäden durch undichte Silikonfugen, die nach den Musterbedingungen nicht versichert sind (Bundesgerichtshof, IV ZR 236/20)
- Sturm unterhalb der vereinbarten Windstärke, in den Musterbedingungen Windstärke 8
- Sturmflut, die auch der Elementarschutz meist ausschließt
Wenn der Eigentümer grob fahrlässig gehandelt hat, darf der Versicherer je nach Schwere der Schuld kürzen (§ 81 Abs. 2 Versicherungsvertragsgesetz). Gute Tarife verzichten darauf ohne niedrige Grenze, auch beim Elementarschutz.
Welcher Anbieter ist der beste für Gebäudeversicherungen?
Das hängt stark von Ort und Haus ab. Die Preise schwanken entsprechend. Eine öffentliche Rangliste für Versicherungen veröffentlichen wir nicht. Achte vor allem auf diese Punkte:
- Unterversicherungsverzicht, also keine Kürzung, wenn Deine Angaben zum Haus stimmen
- Elementarschutz mit vertretbarer Selbstbeteiligung und ohne neue Wartezeit beim Wechsel
- Verzicht auf Kürzung bei grober Fahrlässigkeit
- Ableitungsrohre auf dem Grundstück, nicht nur Zuleitungen
- Kosten nach einem Schaden, etwa für Aufräumen, Abriss und Hotel
- für Vermieter der Mietausfall, bei manchen Tarifen bis zu 24 Monate
Diese Leistungen legen wir für Dein Haus nebeneinander, bevor wir auf den Preis schauen. Wie wir dabei vorgehen, steht unter So vergleichen wir.
Wie hoch muss der Versicherungswert sein?
Üblich ist der gleitende Neuwert. Der Versicherer zahlt dann den Neubau in gleicher Art und Güte. Den Wert passt er jedes Jahr an die Baupreise an. Viele Verträge rechnen dafür noch mit dem Wert 1914, einem Rechenwert auf Basis der Baupreise von damals. Er wirkt altmodisch, ist aber bis heute in den Musterbedingungen des Versichererverbands GDV vorgesehen.
Ist die Versicherungssumme erheblich zu niedrig, darf der Versicherer jeden Schaden nur anteilig ersetzen (§ 75 Versicherungsvertragsgesetz). Davor schützt der Unterversicherungsverzicht. Ihn gibt es bei Tarifen nach Wohnfläche. Nach den Musterbedingungen gibt es ihn auch beim Wert 1914. Dafür muss der Versicherer die Summe aus Deinen Angaben zu Größe, Ausbau und Ausstattung berechnet haben. Der Verzicht entfällt, wenn diese Angaben falsch waren. Hast Du einen späteren Ausbau nicht gemeldet, darf der Versicherer dafür kürzen. Melde deshalb jeden Ausbau.
Elementarschutz kostet extra, eine Pflicht ist geplant
Überschwemmung durch Starkregen, Hochwasser, Rückstau, Erdrutsch und Schneedruck sind nur über den Elementarschutz versichert. Er kostet extra und hat meist eine eigene Selbstbeteiligung. Manche Versicherer setzen außerdem eine Wartezeit an, bevor der Schutz greift.
Stand 03.11.2026: Am 21.10.2026 haben das Justiz- und das Finanzministerium ein Diskussionspapier mit Eckpunkten an Länder und Verbände geschickt. Danach sollen neue Wohngebäudeversicherungen den Elementarschutz enthalten. Du sollst je Schaden höchstens 10 Prozent der Versicherungssumme selbst tragen, aber nie mehr als 20.000 Euro. Bestehende Verträge sollen nach einem Angebot des Versicherers ergänzt werden. Wer nicht reagiert, soll nach Ablauf einer Übergangszeit von einem Jahr automatisch geschützt sein.
Geprüft wird noch eine günstigere Mindestversicherung mit deutlich höherer Selbstbeteiligung. Ein Gesetz gibt es noch nicht. Stellungnahmen sind bis zum 2. Dezember 2026 möglich, einen ersten Entwurf des Ministeriums erwarten Fachleute für Anfang 2027, der Zeitplan ist aber offen. Bis ein Gesetz gilt, musst Du den Elementarschutz selbst vereinbaren.
Unser Rat: Warte nicht auf das Gesetz. Bis es beschlossen ist und Dein Vertrag umgestellt wird, vergeht noch Zeit. Starkregen trifft auch Häuser weit weg von Flüssen.
Wer braucht sie, und was gilt beim Hauskauf?
Gesetzlich vorgeschrieben ist sie nicht. Für Hausbesitzer gehört sie trotzdem zu den wichtigsten Versicherungen, weil ein Brand das Vermögen vernichten kann. Banken verlangen bei einer Baufinanzierung in der Regel einen Nachweis.
Wer eine Eigentumswohnung besitzt, ist meist über die Gebäudeversicherung der Eigentümergemeinschaft geschützt. Mieter brauchen keine. Für ihre eigenen Sachen gibt es die Hausratversicherung.
Wenn Du ein Haus kaufst, geht der Vertrag des Verkäufers automatisch auf Dich über. Du kannst ihn innerhalb eines Monats nach dem Erwerb kündigen, beim Hauskauf also nach der Eintragung im Grundbuch. Wenn Du von dem Vertrag nichts wusstest, läuft die Monatsfrist ab dem Tag, an dem Du davon erfährst (§ 96 Versicherungsvertragsgesetz). Prüfe ihn in dieser Frist genau, denn ältere Verträge haben oft keinen Elementarschutz.
Wenn Du neu baust, ist der Rohbau bei vielen Versicherern bis zur Fertigstellung beitragsfrei gegen Feuer versichert. Voraussetzung ist, dass Du die Wohngebäudeversicherung schon vor Baubeginn abschließt. Für Bauschäden durch Unwetter oder Diebstahl gibt es die Bauleistungsversicherung. Eine neue PV-Anlage auf dem Dach meldest Du dem Gebäudeversicherer.
Häufige Fragen
Was bedeutet verbundene Wohngebäudeversicherung?
So heißt die übliche Wohngebäudeversicherung, die mehrere Gefahren in einem Vertrag bündelt. Nach den Musterbedingungen des GDV sind das Feuer, Leitungswasser sowie Sturm und Hagel. Diese Gruppen lassen sich auch einzeln versichern. Den Elementarschutz gibt es nur zusammen mit mindestens einer davon.
Ist eine Gebäudehaftpflichtversicherung Pflicht?
Nein, ein Gesetz schreibt sie nicht vor. Als Eigentümer haftest Du aber, wenn jemand auf Deinem Grundstück zu Schaden kommt, etwa auf einem nicht geräumten Gehweg. Ob Deine Privathaftpflicht ein selbst bewohntes Haus schon abdeckt, steht in ihren Bedingungen. Was gilt, wenn Du vermietest, erklären wir bei der Haus- und Grundbesitzerhaftpflicht.
Ist die Wohngebäudeversicherung steuerlich absetzbar?
Für ein selbst bewohntes Haus nicht. Das Einkommensteuergesetz zählt bei den Sonderausgaben nur bestimmte Versicherungen auf, etwa Haftpflicht- und Unfallversicherungen, aber keine Gebäudeversicherung (§ 10 Abs. 1 Nr. 3a EStG). Wenn Du das Haus vermietest, gehört der Beitrag in der Regel zu den Kosten der Vermietung. Wie das in Deinem Fall aussieht, klärt ein Steuerberater.
Unsere Partner






Erzähl uns von Deinem Haus
Schreib uns Baujahr, Wohnfläche und Postleitzahl und ob Du schon versichert bist. Wir vergleichen Tarife ausgewählter Versicherer mit Elementarschutz für Dein Haus.
So arbeiten wir
Wir vergleichen Tarife ausgewählter Versicherer, nicht den ganzen Markt. Welche Gesellschaften wir für Deine Sparte geprüft haben, teilen wir Dir vor Deiner Entscheidung in Textform mit. Für die Vermittlung zahlt der Versicherer uns eine Courtage, die im Beitrag enthalten ist.
Mehr dazu: So verdienen wir Geld · So vergleichen wir · Erstinformation · Versicherungen
Quellen: GDV · Elementarschutz · mtrlegal.com · § 40 Abs. 1 VVG · buzer.de · buzer.de · § 10 EStG · BGH IV ZR 236/20 · Kostenrahmen · § 11 VVG
Passende Themen
Haus und Wohnen
Hausratversicherung
Die Hausrat zahlt bei Einbruch, Feuer, Leitungswasser und Sturm. Was versichert ist, was sie kostet und wie Du eine Unterversicherung vermeidest.
Haus und Wohnen
Haus- und Grundbesitzerhaftpflicht
Wer ein Haus vermietet oder ein unbebautes Grundstück besitzt, braucht oft eine eigene Haftpflicht. Wann die Privathaftpflicht reicht und was sie kostet.
Haus und Wohnen
Bauherrenhaftpflicht
Als Bauherr haftest Du für Gefahren auf Deiner Baustelle. Was die Bauherrenhaftpflicht zahlt, was sie kostet und wann die Privathaftpflicht reicht.
Haus und Wohnen
Photovoltaikversicherung
PV-Anlage versichern, über die Gebäudeversicherung oder eine eigene Police. Was mit Speicher und Ertragsausfall ist und was für Balkonkraftwerke gilt.