



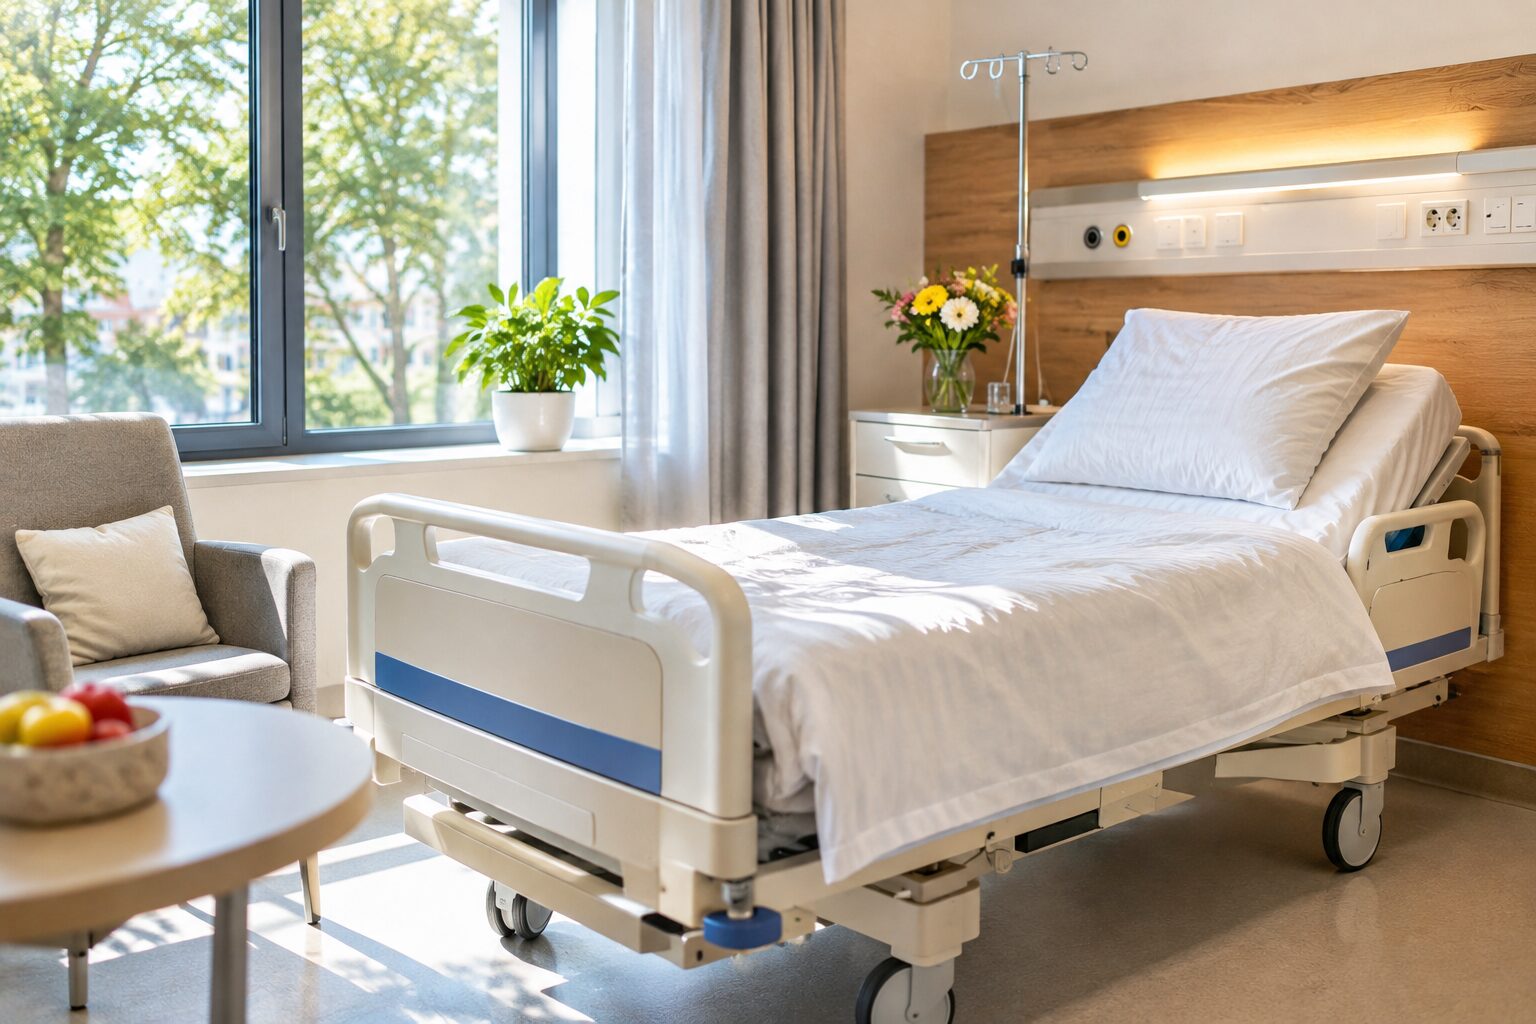
Krankenhauszusatzversicherung für Einbettzimmer und Arztwahl
Wir vergleichen Tarife für Zimmer und Arztwahl und zeigen Dir, wie sich Dein Beitrag mit dem Alter entwickeln kann.
Versicherungsmakler mit Erlaubnis nach § 34d GewO. Beratung bundesweit per Telefon und online. Unsere Vergütung ist als Courtage im Beitrag enthalten.
Mit einer Krankenhauszusatzversicherung wirst Du als gesetzlich Versicherter im Krankenhaus fast wie ein Privatpatient behandelt. Je nach Tarif zahlt diese Zusatzversicherung fürs Krankenhaus das Ein- oder Zweibettzimmer und die Behandlung durch einen Arzt Deiner Wahl, oft den Chefarzt.
Redaktion FAE · Stand: 08.11.2026
Die medizinisch nötige Behandlung bekommst Du auch ohne Zusatzversicherung. Es geht um Komfort und Arztwahl.
Passen Deine Verträge noch?
So funktioniert’s
In drei Schritten zu Deinem passenden Vertrag
Schritt 1: Einstieg wählen
- Angebote anfordernca. 5–15 Min.
- Anfrage stellenca. 2 Min.
Schritt 2: Vergleichen
Wir vergleichen für Dich und schicken Dir Angebote per E-Mail oder besprechen sie im Termin.
Schritt 3: Abschließen
Wir gehen die Unterlagen mit Dir durch, und Du entscheidest.

Dein Ansprechpartner: Timo Tempel
- Berät Dich am Telefon oder per Video, in ganz Deutschland
- Vergleicht Tarife ausgewählter Anbieter und rät ab, wenn sich ein Wechsel nicht lohnt
- Prüft Deine Verträge jedes Jahr, wenn Du zustimmst
- Ist im Vermittlerregister eingetragen
Was zahlt die gesetzliche Kasse im Krankenhaus?
Die Kasse zahlt die allgemeine Krankenhausleistung. Das ist alles, was für Deine Krankheit medizinisch zweckmäßig und ausreichend ist (§ 2 KHEntgG). Dazu gehören Behandlung, Pflege, Essen und ein Bett im Mehrbettzimmer. Einen bestimmten Arzt kannst Du nicht verlangen.
Als Erwachsener zahlst Du je Krankenhaustag eine Zuzahlung. Bis Ende 2026 sind das zehn Euro, ab 2027 15 Euro, höchstens für 28 Tage im Kalenderjahr (§ 39 Abs. 4 und § 61 SGB V). Das sind höchstens 280 Euro im Jahr, ab 2027 höchstens 420 Euro.
Die Zusatzversicherung zahlt die Wahlleistungen
Wahlleistungen sind die Extras, die Du im Krankenhaus vereinbarst. Du vereinbarst sie vor der Behandlung schriftlich mit dem Krankenhaus (§ 17 KHEntgG). Je nach Tarif zahlt die Zusatzversicherung:
- Unterbringung im Einbett- oder Zweibettzimmer
- Behandlung durch Wahlärzte, abgerechnet nach der Gebührenordnung für Ärzte
- bei manchen Tarifen die gesetzliche Zuzahlung je Tag
- freie Wahl des Krankenhauses, auch wenn es nicht das nächstgelegene ist
Daneben gibt es Tarife, die statt der Kosten ein festes Krankenhaustagegeld zahlen. Das Geld ist frei verwendbar, deckt aber eine Chefarztrechnung oft nicht.
Gibt es Tarife ohne Wartezeit oder ohne Gesundheitsfragen?
Tarife ohne Wartezeit gibt es bei einigen Versicherern. Wartezeit ist die Zeit nach Vertragsbeginn, in der der Tarif noch nicht zahlt. Sonst gelten meist drei Monate, für Entbindung und Psychotherapie oft acht. Mehr erlaubt das Gesetz nicht (§ 197 VVG). Bei Unfällen entfällt die Wartezeit nach den Musterbedingungen.
Tarife ganz ohne Gesundheitsfragen sind seltener. Solche Tarife können dafür einen höheren Beitrag verlangen, bekannte Erkrankungen ausschließen oder die Leistung in den ersten Jahren begrenzen. Hat eine Behandlung vor Vertragsbeginn schon begonnen, zahlt der Tarif dafür nach den Musterbedingungen nicht. Eine schon geplante Operation ist deshalb in aller Regel nicht versichert.
Lohnt sich eine Krankenhauszusatzversicherung für Rentner?
Ob sich eine Krankenhauszusatzversicherung für Rentner lohnt, hängt vor allem vom Beitrag ab. Abschließen ist auch im Rentenalter möglich. Manche Versicherer haben aber ein Höchstaufnahmealter, also ein Alter, ab dem sie niemanden mehr neu aufnehmen. Außerdem ist der Beitrag dann deutlich höher als in jungen Jahren.
Wer mit über 60 einsteigt, sollte nachrechnen. Steht der Beitrag über zehn Jahre in einem vernünftigen Verhältnis zu einer möglichen Chefarztrechnung? Ein günstigeres Krankenhaustagegeld kann eine Alternative sein, wenn es vor allem um Zuzahlungen und Nebenkosten geht.
Eintrittsalter und Rückstellung bestimmen den Beitrag
Vor allem Eintrittsalter und Leistungsumfang bestimmen den Beitrag. Für Kinder und junge Erwachsene sind die Beiträge meist deutlich niedriger als im Alter. Mit dem Alter steigt der Beitrag deutlich.
Manche Tarife sind ohne Alterungsrückstellung berechnet, andere mit. Das ist ein Polster, das der Versicherer aus einem Teil Deiner Beiträge anspart, damit der Beitrag im Alter weniger steigt. Tarife ohne Polster starten günstig und werden mit jedem Altersschritt teurer. Andere bilden Rückstellungen, sind am Anfang teurer und steigen später weniger.
Für wen sich die Zusatzversicherung lohnt
Sie lohnt sich für Menschen, denen die Arztwahl im Krankenhaus wichtig ist, etwa bei einer Operation an Hüfte oder Herz. Auch wer im Mehrbettzimmer schlecht zur Ruhe kommt, hat etwas davon.
Wenn es Dir vor allem um Geld geht, ist der Beitrag an anderer Stelle besser angelegt, etwa in einer Berufsunfähigkeitsversicherung oder einer Pflegezusatzversicherung. Denn ohne Chefarzt ist Deine finanzielle Existenz nicht in Gefahr.
Gebührensatz und Honorarvereinbarung prüfen
Prüfe, bis zu welchem Satz der Gebührenordnung der Tarif zahlt. Gemeint ist das Vielfache der einfachen Gebühr. In der Regel darf ein Arzt bis zum 2,3-fachen Satz abrechnen. Bis zum 3,5-fachen darf er nur gehen, wenn der Fall besonders schwierig oder aufwendig ist (§ 5 GOÄ).
Darüber darf ein Arzt nur abrechnen, wenn Du vorher eine schriftliche Honorarvereinbarung unterschrieben hast (§ 2 GOÄ). Manche Tarife erstatten auch das. Prüfe vor der Unterschrift, ob Dein Tarif über den 3,5-fachen Satz hinaus zahlt, sonst trägst Du den Rest selbst. Achte außerdem auf Ausschlüsse für bekannte Erkrankungen.
Kur und Reha zahlt der Versicherer nach den Musterbedingungen nur, wenn der Tarif es vorsieht. Das gilt auch dann, wenn die Reha direkt an die Zeit im Krankenhaus anschließt.
Wenn wir die Tarife für Dich vergleichen, achten wir auch auf den Gebührensatz und auf Ausschlüsse.
Häufige Fragen
Welche Versicherung zahlt das Einzelzimmer im Krankenhaus?
Als Komfort zahlt es nur eine Zusatzversicherung, die das Einbettzimmer einschließt. Die gesetzliche Kasse zahlt das, was medizinisch nötig ist. Ohne passenden Tarif zahlst Du das Einzelzimmer als Wahlleistung selbst. Viele Tarife bieten auch nur das Zweibettzimmer an.
Wann bekommt man keine Krankenhauszusatzversicherung?
Wenn der Versicherer nach Deinen Antworten auf die Gesundheitsfragen ablehnt oder Du über seinem Höchstaufnahmealter liegst. Oft nimmt er Dich auch an, aber mit einem Zuschlag oder mit einem Ausschluss für eine bekannte Krankheit. Was Du bei den Fragen verschweigst, kann Dich später den Schutz kosten (§ 19 VVG).
Kann ich die Krankenhauszusatzversicherung kündigen?
Ja, zum Ende eines Versicherungsjahres mit drei Monaten Frist, nach einer vereinbarten Mindestlaufzeit (§ 205 VVG). Der Versicherer darf Dir ordentlich nur in den ersten drei Versicherungsjahren kündigen (§ 206 VVG). Danach bleibt Dir der Vertrag, solange Du die Beiträge zahlst. Erhöht der Versicherer den Beitrag, kannst Du innerhalb von zwei Monaten nach seiner Mitteilung kündigen (§ 205 Abs. 4 VVG).
Welche Krankenhauszusatzversicherung ist die beste?
Einen Tarif, der für alle am besten ist, gibt es nicht. Wichtig sind Zimmer, Gebührensatz, Ausschlüsse und wie sich der Beitrag mit dem Alter entwickelt. Fremde Testergebnisse übernehmen wir nicht, eine eigene Rangliste für Versicherungen gibt es bei uns auch nicht. Mehr zu unserer Auswahl steht unter So vergleichen wir.
Unsere Partner






Wie sich Dein Beitrag über die Jahre entwickeln kann
Wie sich der Beitrag entwickeln kann, zeigen wir Dir an Tarifen mit und ohne Alterungsrückstellung. Dafür brauchen wir nur Dein Alter und was Dir im Krankenhaus wichtig ist.
Wie Du Dein Einkommen bei längerer Krankheit absicherst, steht unter Krankentagegeld. Weitere Zusatzversicherungen stehen unter Krankenzusatzversicherung.
Gesundheitsangaben
Gesundheitsangaben behandeln wir vertraulich und verwenden sie nur mit Deiner ausdrücklichen Einwilligung, um passende Tarife zu finden. Bitte nutze dafür das Anfrageformular und keine unverschlüsselte E-Mail. Einzelheiten stehen in der Datenschutzerklärung.
So arbeiten wir
Wir vergleichen Tarife ausgewählter Versicherer, nicht den ganzen Markt. Welche Gesellschaften wir für Deine Sparte geprüft haben, teilen wir Dir vor Deiner Entscheidung in Textform mit. Für die Vermittlung zahlt der Versicherer uns eine Courtage, die im Beitrag enthalten ist.
Mehr dazu: So verdienen wir Geld · So vergleichen wir · Erstinformation · Versicherungen
Quellen: § 2 KHENTGG · § 17 KHENTGG · § 39 SGB V · der-paritaetische.de · § 197 VVG · § 205 VVG · § 206 VVG · Verband der Privaten Krankenversicherung · § 2 GO__1982 · gesetze.legal · § 146 VAG · lexetius.com · Bundesrat · buzer.de
Passende Themen
Gesundheit und Pflege
Private Krankenversicherung
Für wen die private Krankenversicherung passt, wie sich der Beitrag im Alter entwickelt und was Du tun kannst, wenn Dein PKV-Beitrag gestiegen ist.
Gesundheit und Pflege
Krankenzusatzversicherung
Zahn, Krankenhaus, Pflege, Krankentagegeld oder ambulant: welche Zusatzversicherung welche Lücke der gesetzlichen Kasse schließt und womit Du anfängst.
Gesundheit und Pflege
Zahnzusatzversicherung
Was die Zahnzusatzversicherung bei Zahnersatz und Behandlung zahlt, welche Wartezeiten und Grenzen gelten und was bei angeratener Behandlung noch geht.
Gesundheit und Pflege
Ambulante Zusatzversicherung
Heilpraktiker, Brille, Vorsorge: Was eine ambulante Zusatzversicherung zahlt, was sie kostet und wie Du selbst nachrechnest, ob sich der Beitrag lohnt.