



Bauleistungsversicherung für Schäden am eigenen Bau
Wir zeigen Dir, was die Bauleistungsversicherung während der Bauzeit abdeckt, und holen Angebote ausgewählter Versicherer ein.
Beratung bundesweit telefonisch und online.
Unsere Partner






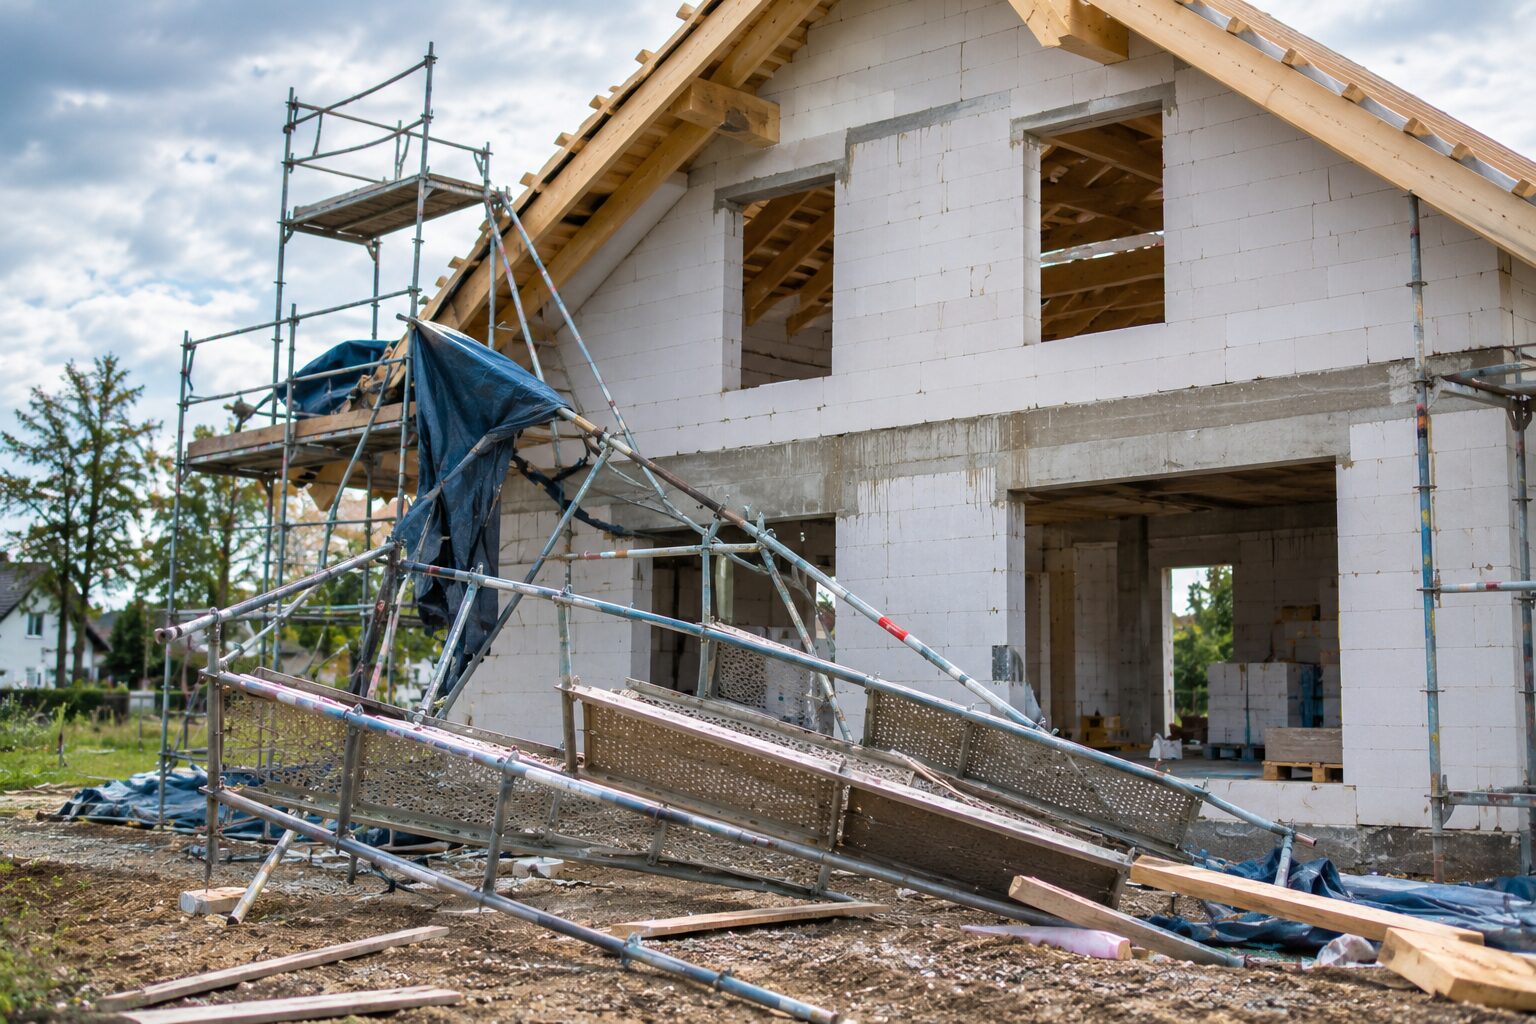
Die Bauleistungsversicherung schützt Deinen Neubau oder Umbau während der Bauzeit. Sie zahlt, wenn der Bau unvorhergesehen beschädigt wird, etwa durch einen ungewöhnlich schweren Sturm, durch Unbekannte oder durch einen Baufehler. Dabei zahlt sie in der Regel, ohne dass zuerst geklärt sein muss, wer schuld ist.
Feuer und Schäden an anderen Menschen deckt sie nicht. Wir prüfen mit Dir, welcher Schutz für Deinen Bau fehlt, und holen Angebote ausgewählter Versicherer ein.
Passen Deine Verträge noch?
Passende Themen
Haus und Wohnen
Hausratversicherung
Die Hausrat zahlt bei Einbruch, Feuer, Leitungswasser und Sturm. Was versichert ist, was sie kostet und wie Du eine Unterversicherung vermeidest.
Haus und Wohnen
Wohngebäudeversicherung
Die Wohngebäudeversicherung schützt Dein Haus vor Feuer, Leitungswasser, Sturm und Hagel. Versicherungswert, Elementarschutz und die geplante Pflicht.
Haus und Wohnen
Haus- und Grundbesitzerhaftpflicht
Wer ein Haus vermietet oder ein unbebautes Grundstück besitzt, braucht oft eine eigene Haftpflicht. Wann die Privathaftpflicht reicht und was sie kostet.
Haus und Wohnen
Bauherrenhaftpflicht
Als Bauherr haftest Du für Gefahren auf Deiner Baustelle. Was die Bauherrenhaftpflicht zahlt, was sie kostet und wann die Privathaftpflicht reicht.
So funktioniert’s
In drei Schritten zu Deinem passenden Vertrag
Schritt 1: Einstieg wählen
- Angebote anfordernca. 5–15 Min.
- Anfrage stellenca. 2 Min.
Schritt 2: Vergleichen
Wir vergleichen für Dich und schicken Dir Angebote per E-Mail oder besprechen sie im Termin.
Schritt 3: Abschließen
Wir gehen die Unterlagen mit Dir durch, und Du entscheidest.

Dein Ansprechpartner: Timo Tempel
- Berät Dich am Telefon oder per Video, in ganz Deutschland
- Vergleicht Tarife ausgewählter Anbieter und rät ab, wenn sich ein Wechsel nicht lohnt
- Prüft Deine Verträge jedes Jahr, wenn Du zustimmst
- Ist im Vermittlerregister eingetragen
Was ist bei der Bauleistungsversicherung versichert?
Versichert sind unvorhergesehene Schäden an allem, was für Deinen Bau geliefert und eingebaut wird. Unvorhergesehen heißt, dass niemand den Schaden rechtzeitig kommen sah und ihn mit Fachwissen auch nicht kommen sehen musste. So steht es in den Musterbedingungen des Versichererverbands GDV, den ABBL 2018. Das sind unverbindliche Vorlagen, von denen jeder Versicherer abweichen darf.
Nach diesen Musterbedingungen sind unter anderem diese Schäden versichert:
- Schäden durch Wetter, das an diesem Ort ungewöhnlich ist, etwa schwerer Sturm oder Starkregen
- Beschädigung durch Unbekannte, etwa Graffiti oder eingeschlagene Fenster
- Schäden, die ein Fehler bei Planung, Material oder Ausführung an anderen Bauteilen anrichtet
- Schäden durch Fahrlässigkeit der Baufirmen und durch Deine Eigenleistung, wenn Du sie in der Bausumme angibst
Den Diebstahl eingebauter Teile schließt eine eigene Zusatzklausel ein. Sie gilt nur für Teile, die fest mit dem Bau verbunden sind. Steht die neue Heizung noch verpackt auf der Baustelle und wird gestohlen, zahlt die Bauleistungsversicherung in der Regel nicht.
Was zahlt die Bauleistungsversicherung nicht?
Nicht versichert ist Wetter, mit dem man an diesem Ort rechnen muss. Die Musterbedingungen zählen dazu jedes Wetter, das dort in den letzten zehn Jahren schon einmal vorkam, im selben Monat oder einem Monat davor oder danach. Ein Regen, wie er jeden Herbst fällt, ist also kein Versicherungsfall.
Nicht versichert sind auch der Mangel selbst, Baugeräte, Gerüste und Container und der Diebstahl loser Teile. Hochwasser von Flüssen und Seen ist nach den Musterbedingungen ausgeschlossen und nur über eine Zusatzklausel versichert. Die Pleite einer Baufirma zahlt die Bauleistungsversicherung nicht.
Feuer gehört ebenfalls nicht dazu. Dafür gibt es die Feuerrohbauversicherung. Manche Versicherer bieten sie beitragsfrei an, wenn Du dort auch die spätere Wohngebäudeversicherung abschließt. Frage nach, ab wann dieser Vertrag dafür bestehen muss.
Ist eine Bauleistungsversicherung sinnvoll?
Beim Neubau ist eine Bauleistungsversicherung oft sinnvoll, weil ein Sturmschaden am Rohbau schnell teuer wird. Bis zur Abnahme trägt nach dem Gesetz zwar der Unternehmer die Gefahr für seine Leistung (§ 644 BGB). Abnahme heißt, dass Du den Bau als im Wesentlichen fertig annimmst. Nach Unwettern oder mit mehreren Firmen auf der Baustelle gibt es aber oft Streit, wer zahlt.
Die Versicherung zahlt, ohne dass dieser Streit zuerst geklärt sein muss. So steht Dein Bau nicht still, bis die Schuldfrage beantwortet ist. Was Dein Bauvertrag zur Verteilung des Risikos sagt, klärt im Zweifel ein Anwalt für Baurecht.
Wer schließt die Bauleistungsversicherung ab?
Meist schließt der Bauherr die Bauleistungsversicherung ab. Nach den Musterbedingungen schützt sein Vertrag dann auch die Firmen, die an seinem Bau arbeiten, und seine Eigenleistung. Baufirmen haben teils eigene Verträge für ihre Leistungen.
Baut ein Generalunternehmer für Dich, also eine Firma, die alle Arbeiten übernimmt, frage, ob er schon versichert ist. Kaufst Du schlüsselfertig vom Bauträger, kümmert sich in der Regel der Bauträger darum. Frage außerdem, ob Dein Bauvertrag etwas zu den Kosten der Bauleistungsversicherung sagt.
Was kostet eine Bauleistungsversicherung?
Was eine Bauleistungsversicherung kostet, richtet sich vor allem nach der Bausumme, der Bauart und der Selbstbeteiligung. Die Selbstbeteiligung ist der Betrag, den Du bei jedem Schaden selbst trägst. Einen festen Preis nennen wir nicht, weil die Beiträge je nach Bau stark auseinandergehen.
Zur Bausumme zählen alle Baukosten, auch Eigenleistung und selbst gekauftes Material. Grundstück, Erschließung und Baunebenkosten zählen nach den Musterbedingungen nicht dazu. Steigt die Bausumme während des Baus, melde das dem Versicherer. Sonst bist Du unterversichert, und er darf den Schaden anteilig kürzen.
Der Schutz gilt nur für die Bauzeit
Der Schutz beginnt zu dem Zeitpunkt, der im Versicherungsschein steht. Schließe den Vertrag deshalb so ab, dass er spätestens am ersten Bautag beginnt.
Beim Hausbau endet der Schutz nach den Musterbedingungen mit dem frühesten von drei Zeitpunkten. Das ist die Bezugsfertigkeit, der sechste Werktag, nachdem Du den Bau zu nutzen beginnst, oder die Abnahme durch die Behörde. Verzögert sich der Bau, beantrage rechtzeitig eine Verlängerung.
Bauleistungsversicherung und Bauherrenhaftpflicht
Die Bauleistungsversicherung zahlt nur Schäden an Deinem eigenen Bau. Schäden, die andere durch Deine Baustelle erleiden, zahlt die Bauherrenhaftpflicht. Fällt etwa ein Ziegel auf ein parkendes Auto, ist das ein Fall für die Haftpflicht.
Hast Du schon Versicherungen für Haus oder Baustelle, sehen wir sie gern mit Dir durch. Passen Deine Verträge noch? Jetzt hochladen und prüfen lassen.
So arbeiten wir bei der Bauleistungsversicherung
Als Versicherungsmakler arbeiten wir in Deinem Auftrag und nicht im Auftrag eines Versicherers. Im Gespräch klären wir mit Dir, was für Deinen Bau schon versichert ist. Wir holen Angebote ausgewählter Versicherer ein und stellen sie Dir mit den Unterschieden in den Leistungen nebeneinander. Bevor Du Dich entscheidest, sagen wir Dir, welche Versicherer wir für Dich verglichen haben.
Wie wir vergleichen, steht unter So vergleichen wir.
Häufige Fragen
Wann brauche ich eine Bauwesenversicherung?
Eine Bauwesenversicherung brauchst Du in denselben Fällen wie eine Bauleistungsversicherung, denn meist ist dasselbe gemeint. Bauwesenversicherung ist die ältere Bezeichnung. Die Musterbedingungen und die meisten Verträge heißen heute Bauleistungsversicherung. Frage im Zweifel, welche Bedingungen einem Angebot zugrunde liegen.
Brauche ich bei einem Umbau eine Bauleistungsversicherung?
Bei einem größeren Umbau kann sie sinnvoll sein, aber nur mit der passenden Zusatzvereinbarung. Nach den Musterbedingungen ist nur die neue Bauleistung versichert. Schäden an der alten Bausubstanz sind nur über eigene Klauseln für Altbauten versichert. Frage bei jedem Angebot gezielt danach.
Lass Deine Bauleistungsversicherung vergleichen
Über „Angebote anfordern“ nennst Du uns Deine Bausumme, die Bauart und ob ein Generalunternehmer baut. Wir prüfen, was schon versichert ist, und holen Angebote ausgewählter Versicherer ein.
Wenn Du lieber persönlich sprichst, nenne uns über „Termin vereinbaren“ Deinen Wunschtermin. Wir bestätigen ihn und melden uns dann telefonisch und online. Du erreichst uns Montag bis Freitag von 9 bis 20 Uhr und samstags von 9 bis 14 Uhr. Schreiben kannst Du uns auch über „Kontakt aufnehmen“.
Wenn Du über uns abschließt, zahlt uns der Versicherer eine Courtage, also eine Vergütung für die Vermittlung. Die Courtage ist im Beitrag enthalten. Mehr dazu unter So verdienen wir Geld und in der Erstinformation.
Veröffentlicht am 17.10.2026
Zulassung nach § 34d GewO (Versicherungsmakler)
Quellen: Bürgerliches Gesetzbuch · Versicherungsvertragsgesetz